
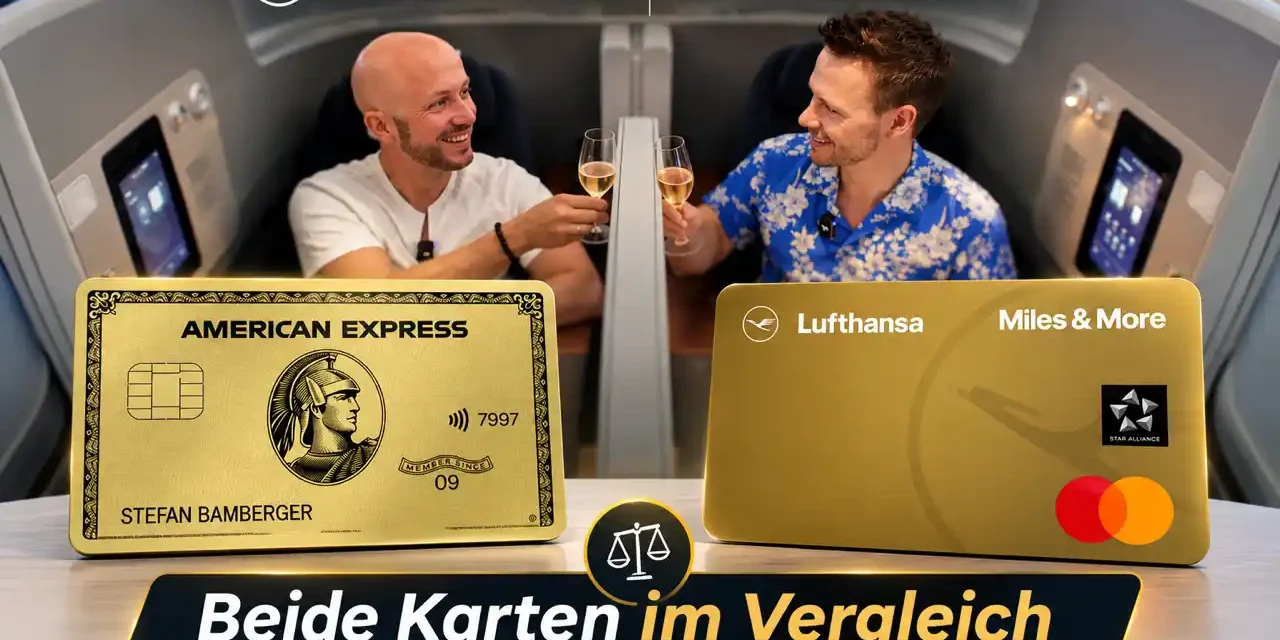
Bis zu 50.000 Membership Rewards Punkte oder 4.000 Miles & More Meilen plus 100 Euro Lufthansa-Gutschein: Die American Express Gold Card und die Miles & More Gold Kreditkarte werben aktuell mit zwei der attraktivsten Willkommensboni ihrer Geschichte. Für den vollen Amex-Bonus müsst ihr 5.000 Euro Kartenumsatz in sechs Monaten stemmen, bei der Miles & More Gold Kreditkarte gibt es den Bonus ohne Mindestumsatz – dafür läuft die Aktion nur noch bis zum 31. August 2026. Die Amex Gold Card kostet mit 240 Euro im Jahr rund 102 Euro mehr als die Miles & More Gold Kreditkarte mit 138 Euro, bietet dafür aber Guthaben mit einem Nominalwert von bis zu 430 Euro.
Wir nutzen beide Kartenwelten seit Jahren parallel und zeigen euch in diesem Vergleich, wessen Bonus wirklich mehr wert ist, wo die Jahresgebühr tatsächlich hinfließt und für welchen Reisetyp welche Karte die bessere Wahl ist.
Inhalt
- Was bringen euch die aktuellen Willkommensboni?
- Wie hoch sind Jahresgebühr und Guthaben wirklich?
- Amex Gold vs. Miles & More Gold im direkten Vergleich
- Wie sammelt ihr im Alltag Meilen bzw. Punkte?
- Welche Karte schützt eure Meilen vor dem Verfall?
- Wie umfangreich sind die Versicherungen?
- Wie gut werden die Karten weltweit akzeptiert?
- Was Travel Hacker wissen sollten
- Für wen lohnt sich welche Karte?
- Lohnt sich die Kombination beider Karten?
- Fazit: Amex Gold oder Miles & More Gold?
Was bringen euch die aktuellen Willkommensboni?
Der Willkommensbonus ist der lauteste Grund, jetzt statt in drei Monaten zu vergleichen. Bei der American Express Gold Card gibt es aktuell bis zu 50.000 Membership Rewards Punkte – aber nicht auf einen Schlag. 20.000 Punkte gibt es nach 3.000 Euro Kartenumsatz in den ersten sechs Monaten, weitere 30.000 Punkte nach zusätzlichen 2.000 Euro – macht in Summe 5.000 Euro Umsatz für den vollen Bonus. Setzt ihr den Punktewert konservativ mit ein bis zwei Cent an, sind 50.000 Punkte 500 bis 1.000 Euro wert.
Bei der Miles & More Gold Kreditkarte bekommt ihr 4.000 Meilen, 40 Points und einen 100-Euro-Lufthansa-Gutschein – ganz ohne Mindestumsatz, gutgeschrieben nach der ersten Abrechnung. Die 4.000 Meilen sind bei gleichem Ansatz 40 bis 80 Euro wert, der Gutschein kommt mit voller 100 Euro obendrauf. Zusammen also 140 bis 180 Euro, deutlich unter dem Amex-Bonus – dafür ohne Umsatzhürde und ohne Wartezeit.
Wichtig für die Entscheidung: Die Aktion bei Miles & More läuft nur bis zum 31. August 2026. Der Gutschein selbst ist zwar bis 31. Dezember 2029 einlösbar, gültig aber nur für grenzüberschreitende Lufthansa-Flüge in Euro mit Abflug aus der Eurozone – für innerdeutsche Kurzstrecken oder Buchungen bei Star-Alliance-Partnern greift er nicht. Die Amex-Aktion trägt dagegen kein festes Enddatum, American Express nennt sie nur „für kurze Zeit“ – historisch gesehen ändern sich solche Boni aber innerhalb von Wochen bis wenigen Monaten.
Ältere Vergleiche im Netz nennen für die Amex Gold Card noch einen Bonus von 20.000 Punkten und eine Jahresgebühr von 144 Euro. Diese Zahlen stammen aus einer Aktion von 2024 und sind seit Langem überholt – Stand August 2026 liegt der Bonus bei bis zu 50.000 Punkten, die Jahresgebühr bei 240 Euro.
Fazit zum Bonus
Wer die 5.000 Euro Mindestumsatz ohnehin über den normalen Alltag erreicht, holt mit der Amex Gold Card den deutlich höheren Bonuswert. Wer sofort und ohne Vorleistung etwas will oder die Umsatzhürde nicht schafft, liegt mit der Miles & More Gold Kreditkarte besser.
Wie hoch sind Jahresgebühr und Guthaben wirklich?
240 Euro im Jahr für die Amex Gold Card stehen 138 Euro für die Miles & More Gold Kreditkarte gegenüber – eine Differenz von 102 Euro. Auf den ersten Blick ein klarer Vorteil für Miles & More. Die Amex Gold Card bringt dafür jährliche Guthaben mit einem Nominalwert von bis zu 430 Euro mit: bis zu 350 Euro für SIXT+ Auto-Abo, SIXT rent und FREENOW zusammen, plus 80 Euro LODENFREY-Shoppingguthaben.
Rechnet sich das? Nur, wenn ihr die Anbieter wirklich nutzt. Das FREENOW-Guthaben von 60 Euro und das SIXT-rent-Guthaben von 50 Euro allein decken bereits 110 Euro der Gebührendifferenz von 102 Euro ab – vorausgesetzt, ihr würdet ohnehin Taxi fahren und gelegentlich einen Mietwagen buchen. Das SIXT+ Auto-Abo-Guthaben von bis zu 240 Euro ist der größte Posten, aber auch der unwahrscheinlichste: Es lohnt nur, wenn ihr das Auto-Abo tatsächlich abschließt.
Bei der Miles & More Gold Kreditkarte gibt es keine vergleichbaren Guthaben, dafür ist Wolt+ ohne Grundgebühr enthalten. Das spart für sich genommen 4,99 Euro im Monat, also 59,88 Euro im Jahr – knapp 43 Prozent der gesamten Kartengebühr, wenn ihr Wolt ohnehin nutzt.
Fazit zu den Kosten
Nutzt ihr SIXT, FREENOW oder LODENFREY regelmäßig, holt die Amex Gold Card ihre höhere Gebühr locker wieder herein. Lässt ihr die Guthaben liegen, ist die Miles & More Gold Kreditkarte schlicht die günstigere Karte – Wolt+ macht davon rechnerisch fast die Hälfte wett.
Amex Gold vs. Miles & More Gold im direkten Vergleich
| Merkmal | American Express Gold Card | Miles & More Gold Kreditkarte |
|---|---|---|
| Jahresgebühr | 240 € (20 €/Monat) | 138 € (11,50 €/Monat) |
| Aktueller Willkommensbonus | Bis zu 50.000 Membership Rewards Punkte | 4.000 Meilen + 40 Points + 100 € Lufthansa-Gutschein |
| Mindestumsatz für den Bonus | 5.000 € in 6 Monaten | Kein Mindestumsatz |
| Aktionszeitraum | Zeitlich begrenzt, kein festes Enddatum | Bis 31.08.2026 |
| Reguläre Sammelrate | 1 MR-Punkt je 1 € Umsatz | 1 Meile je 2 € Umsatz |
| Erhöhte Sammelrate | 1,5 Punkte je 1 € mit Turbo (15 €/Jahr, bis 40.000 € Umsatz) | Nur bei Avis, Wolt, Worldshop |
| Meilenverfall geschützt | Nein | Ja, dauerhaft während Kartenbesitz |
| Jährliche Guthaben | Bis zu 430 € (SIXT, FREENOW, LODENFREY) | Keine vergleichbaren Guthaben |
| Kartennetz | American Express | Mastercard |
| Mietwagen-Zusatzversicherung | Nicht enthalten | Enthalten (bis 75.000 €) |
Die Zeilen mit dem größten Effekt auf eure Entscheidung stehen oben: Gebühr, Bonus und Mindestumsatz. Alle Angaben ohne Gewähr, die genauen Bedingungen findet ihr jeweils in den Preis- und Leistungsverzeichnissen der Anbieter.
Wie sammelt ihr im Alltag Meilen bzw. Punkte?
Nach dem Bonus ist vor dem Alltag. Mit der Amex Gold Card sammelt ihr 1 Membership Rewards Punkt je Euro Umsatz. Für 15 Euro im Jahr könnt ihr den Membership Rewards Turbo aktivieren, der die Rate bis zu einem Umsatz von 40.000 Euro pro Jahr auf 1,5 Punkte je Euro anhebt – macht maximal 20.000 zusätzliche Punkte im Jahr. Übertragt ihr die Punkte zu einem Vielfliegerprogramm im Verhältnis 5:4, entspricht das bis zu 1,2 Meilen je Euro.
Mit der Miles & More Gold Kreditkarte sammelt ihr 1 Meile je 2 Euro Umsatz, also 0,5 Meilen je Euro – ohne Turbo, ohne Zusatzkosten. Wollt ihr mit der Amex Gold Card dieselbe effektive Miles-&-More-Rate erreichen, braucht ihr den aktivierten Turbo und den Umweg über Payback: Membership Rewards Punkte wandern im Verhältnis 3:1 zu Payback, Payback dann 1:1 zu Miles & More. Aus drei Membership-Rewards-Punkten wird am Ende also eine Meile.
Für alle, die ohnehin auf ein anderes Vielfliegerprogramm setzen – etwa den British Airways Club oder Air France/KLM Flying Blue – lohnt sich der direkte Transfer zu 5:4 spürbar mehr als der Umweg über Payback.
Welche Karte schützt eure Meilen vor dem Verfall?
Miles & More Meilen verfallen regulär 36 Monate nach Gutschrift zum Quartalsende. Mit der Miles & More Gold Kreditkarte sind alle Meilen auf eurem Konto ab Kartenausstellung dauerhaft geschützt – unabhängig davon, wie oder wann ihr sie gesammelt habt, und ohne Mindestumsatz. Ein Detail aus dem Kleingedruckten, das in keinem der Vergleichsartikel auftaucht: Kündigt ihr die Karte, verfallen die Meilen nicht sofort wieder nach der üblichen Frist. Es gibt eine Karenzzeit von mindestens drei Monaten nach Ablauf des Quartals der Kündigung – Meilen, die in diesem Zeitraum verfallen würden, bleiben bis zum Ende der Karenzzeit gültig.
Die Amex Gold Card bietet diesen Schutz für Miles & More Meilen nicht. Membership Rewards Punkte selbst verfallen dagegen nicht, solange ihr mindestens eine teilnehmende American Express Karte besitzt – kündigt ihr die letzte davon, sind sie weg, wenn ihr sie vorher nicht transferiert oder eingelöst habt.
Fazit zum Meilenverfall
Wer über Jahre auf einen Prämienflug in Business oder First spart, bekommt nur mit der Miles & More Gold Kreditkarte einen echten Verfallsschutz für sein bestehendes Meilenguthaben.
Wie umfangreich sind die Versicherungen?
| Versicherung | American Express Gold Card | Miles & More Gold Kreditkarte |
|---|---|---|
| Auslandsreise-Krankenversicherung | Reisen bis 62 Tage, Karteneinsatz nötig, Selbstbehalt | Reisen bis 90 Tage, unabhängig vom Karteneinsatz, kein Selbstbehalt* |
| Reiserücktritt/-abbruch | Bis 5.000 € je Person | Bis 5.000 € je Reise |
| Mietwagen-Zusatzversicherung | Nicht enthalten | Bis 75.000 €, 200 € Selbstbehalt* |
| Weitere Versicherungen | Reisekomfort, Kfz-Schutzbrief, Einkaufsschutz, Schlüsselverlust | Nicht im Kernpaket enthalten |
*Diese Detailwerte stammen aus übereinstimmenden Angaben zweier unabhängiger Kartenvergleiche und wurden nicht gegen die offiziellen Versicherungsbedingungen-PDFs beider Anbieter geprüft – vor Veröffentlichung sollte das noch verifiziert werden.
Das Amex-Paket ist auf dem Papier breiter, deckt aber vor allem Zusatzfälle ab. Bei der Miles & More Gold Kreditkarte ist die Auslandsreise-Krankenversicherung ohne Karteneinsatz-Pflicht und ohne Selbstbehalt der stärkere Baustein – dazu kommt die Mietwagen-Zusatzversicherung, die es bei der Amex Gold Card überhaupt nicht gibt.
Fazit zu den Versicherungen
Für Vielfahrer mit Mietwagen ist die Miles & More Gold Kreditkarte im Vorteil. Wer eher breit abgesichert sein will – Einkaufsschutz, Kfz-Schutzbrief, Reisekomfort bei Verspätung – bekommt das nur bei der Amex Gold Card.
Wie gut werden die Karten weltweit akzeptiert?
Die Miles & More Gold Kreditkarte läuft über Mastercard und wird entsprechend nahezu überall akzeptiert. American Express hat seine Akzeptanz in Deutschland in den letzten Jahren spürbar verbessert – Supermärkte, Tankstellen, Airlines und viele Onlinehändler nehmen die Karte inzwischen an. Bei kleineren Händlern, in der Gastronomie und außerhalb Deutschlands bleibt Mastercard aber die zuverlässigere Wahl. Wer viel im Ausland unterwegs ist, sollte ohnehin nie nur eine Karte im Portemonnaie haben.
Was Travel Hacker wissen sollten
Wer beide Programme kennt, kann aus dem Vergleich mehr herausholen, als in den Bonuszahlen steckt.
Der Payback-Umweg lohnt sich nur selektiv. Aus drei Membership-Rewards-Punkten wird über Payback am Ende eine Miles-&-More-Meile – ein schlechterer Kurs als der direkte Transfer zu Programmen wie British Airways Club oder Flying Blue im Verhältnis 5:4. Wer gezielt Lufthansa-Meilen sammeln will, ist mit der Miles & More Gold Kreditkarte direkt effizienter unterwegs als über den Amex-Umweg.
Der Turbo hat eine harte Obergrenze. 20.000 Euro zusätzlichen Umsatz braucht ihr, um die maximalen 20.000 Bonus-Punkte aus dem Membership Rewards Turbo zu ziehen (bis 40.000 Euro Jahresumsatz zu 1,5 statt 1 Punkt). Wer diesen Umsatz nicht erreicht, für den rechnet sich die 15-Euro-Gebühr kaum.
Die Frequent-Traveller-Kaufaktion setzt die Gold Card voraus. Nur Inhaber der Miles & More Gold Credit Card können sich bis zum 30. September 2026 für 650 Euro oder 80.000 Meilen den Frequent-Traveller-Status kaufen, gültig bis Ende Februar 2027. Wer knapp an der Statusgrenze hängt, hat mit der Gold Kreditkarte eine zusätzliche Option, die es sonst nicht gibt.
Kuriosität aus dem Kleingedruckten: Den Marriott Bonvoy Silver Elite Status über Miles & More gibt es laut Bedingungen nur mit der Gold Credit Card, Gold Credit Card Business, Frequent Traveller Card, Senator Card oder HON Circle Card – die günstigere Blue Kreditkarte ist davon ausdrücklich ausgenommen. Und der 100-Euro-Lufthansa-Gutschein wird nur zugestellt, wenn ihr zum Zeitpunkt der Beantragung keinen Vielfliegerstatus habt – Bestandskunden mit Frequent Traveller oder Senator gehen hier leer aus.
Reale Nutzererfahrungen, sauber eingeordnet: In den Kommentarspalten der Mitbewerber-Vergleiche äußern mehrere Leser Skepsis gegenüber der Alltagstauglichkeit beider Karten außerhalb der Bonusphase und verweisen auf ein fehlendes Chargeback-Verfahren bei American Express im Insolvenzfall eines Reiseveranstalters. Das sind Einzelberichte und keine Statistik. Sie tauchen aber wiederholt auf, weshalb wir sie nicht unterschlagen wollen.
Als reine Meilenmaschine ist die Miles & More Gold Kreditkarte mit 0,5 Meilen je Euro ohne Turbo nicht konkurrenzfähig zur Amex Gold Card mit aktiviertem Turbo. Wofür sie trotzdem taugt: Meilenverfall stoppen, Mastercard-Akzeptanz und Mietwagenschutz, ohne dass ihr euch um einen Transferweg kümmern müsst. Wir selbst fahren deshalb zweigleisig – Amex Gold Card für den flexiblen Alltag, Miles & More Gold Kreditkarte für den Meilenschutz und als Mastercard-Backup im Ausland.
Für wen lohnt sich welche Karte?
Die Amex Gold Card passt zu euch, wenn ihr euch nicht auf ein einziges Vielfliegerprogramm festlegen wollt, regelmäßig SIXT, FREENOW oder LODENFREY nutzt und den Mindestumsatz von 5.000 Euro ohnehin über euren Alltag erreicht. Auch wer den Turbo für eine höhere effektive Sammelrate aktivieren will, ist hier richtig.
Weniger geeignet ist die Amex Gold Card, wenn ihr keine Verwendung für die Guthaben habt, ausschließlich Lufthansa und Star Alliance fliegt oder auf eine einzige, möglichst breit akzeptierte Karte setzen wollt.
Die Miles & More Gold Kreditkarte passt zu euch, wenn ihr konsequent Miles & More Meilen sammelt, ein bestehendes Guthaben vor dem Verfall schützen wollt oder häufiger Mietwagen anmietet. Auch für alle, die eine breit akzeptierte Mastercard als Alltagskarte suchen, ist sie die bessere Wahl.
Weniger geeignet ist die Miles & More Gold Kreditkarte, wenn ihr eure Punkte flexibel auf mehrere Vielfliegerprogramme verteilen wollt oder aus den Versicherungen und Partnerleistungen keinen echten Nutzen zieht – dann fahrt ihr mit der deutlich günstigeren Miles & More Blue Kreditkarte ähnlich gut.
Lohnt sich die Kombination beider Karten?
Für einige Meilensammler ja. Die Amex Gold Card deckt das flexible Sammeln über mehrere Vielflieger- und Hotelprogramme ab, die Miles & More Gold Kreditkarte ergänzt das um den Verfallsschutz für euer Lufthansa-Guthaben und die Mietwagen-Zusatzversicherung, die der Amex Gold Card fehlt. Für Reisende, die den umfangreichen Loungezugang oder die Statusvorteile einer Amex Platinum Card nicht brauchen, kann diese Kombination ein sinnvoller Zwischenschritt sein – zwei Jahresgebühren von zusammen 378 Euro, dafür ein deutlich breiteres Leistungspaket als jede der beiden Karten allein.
Fazit: Amex Gold oder Miles & More Gold?
Wer flexibel sammeln will, Guthaben nutzt und den Mindestumsatz stemmt, nimmt die Amex Gold Card – der höhere Bonus und die 430 Euro Guthaben rechtfertigen die höhere Gebühr. Wer Lufthansa und Star Alliance treu bleibt und sein Meilenguthaben schützen will, nimmt die Miles & More Gold Kreditkarte – günstiger, sofort verfügbar, mit Mietwagenschutz. Wer beides will und sich zwei Jahresgebühren leisten kann, fährt mit der Kombination am besten. Wer sich nicht festlegen mag, sollte den 5.000-Euro-Mindestumsatz für den Amex-Bonus realistisch gegen die eigenen nächsten sechs Monate halten, bevor er sich entscheidet.
Zwei Fristen solltet ihr dabei im Blick behalten: Die Aktion bei der Miles & More Gold Kreditkarte mit 100-Euro-Gutschein läuft nur noch bis zum 31. August 2026 – ab dann ist offen, ob und in welcher Höhe ein neuer Bonus folgt. Wer zusätzlich über den Frequent-Traveller-Status nachdenkt, hat nur noch bis zum 30. September 2026 Zeit, ihn für 650 Euro oder 80.000 Meilen zu kaufen.
Alle Angaben ohne Gewähr, Stand August 2026. Mit einem Sternchen (*) markierte Links sind Affiliate-Links – für euch entstehen dadurch keine Mehrkosten, wir erhalten bei Abschluss über den Link jedoch gegebenenfalls eine Provision.